去年、iPhone17(無印)をApple公式でPaidyの分割払いを使って買った。
それからちょうど1年が経ったタイミングで、iPhone18 Pro・Pro Max・Duoが発表された。
残りの支払いを確認したら、まだ9万円くらい残っている。
このまま使い続けるべきか、売ってしまうべきか。
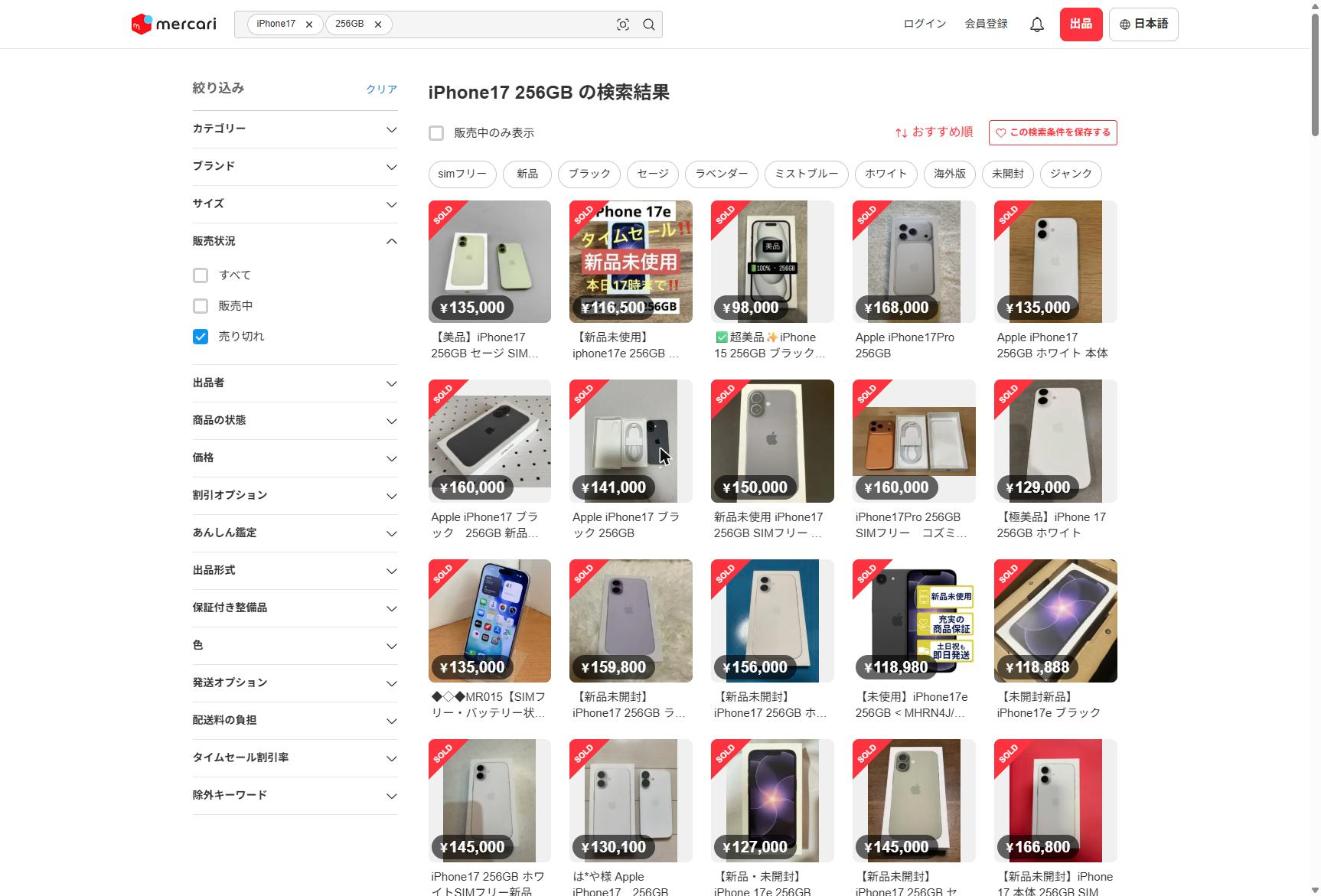
試しにメルカリの相場を見たら、12万円前後で売れそうだとわかった。
残債を払い終えても、3万円手元に残る計算になる。
この記事は、2年ごとにキャリアの買い替えプログラムで機種変してきた人、そして今回のiPhone18でApple公式の一括買いに切り替えるか迷っている人向けに書いている。
結論から言うと、基本は一括買い一択だと思っている。
理由を順番に説明したい。
iPhone18Proへの乗り換え検討記事も良かったら見てね。
いつでもカエドキプログラムのデメリット
ドコモの「いつでもカエドキプログラム+」は、残価設定型の24回払いが前提になっている。
23か月目までに端末を返却すれば、24回目(残価分)の支払いが免除される仕組みだ。
返却しなければ、支払い期間は49か月まで延びる。
つまり23か月間、決められた金額を払い続けて、最後は端末を手放す。
これはもう購入というより、レンタルに近い。
分割で”買ってる”感覚のまま、実は借りてるだけだったという
返却には条件がある。
故障・水濡れ・破損・改造がなく、正常に動作することが必須だ。
壊れていたら返却自体ができず、そのまま満額を払い続けることになる。
自分の持ち物のはずなのに、状態を気にしながら使う必要が出てくる。
ドコモとAppleの価格比較
iPhone18 Pro(256GB)を例に、ドコモの機種変更とApple公式一括を比べてみる。
ドコモ機種変更の実質負担
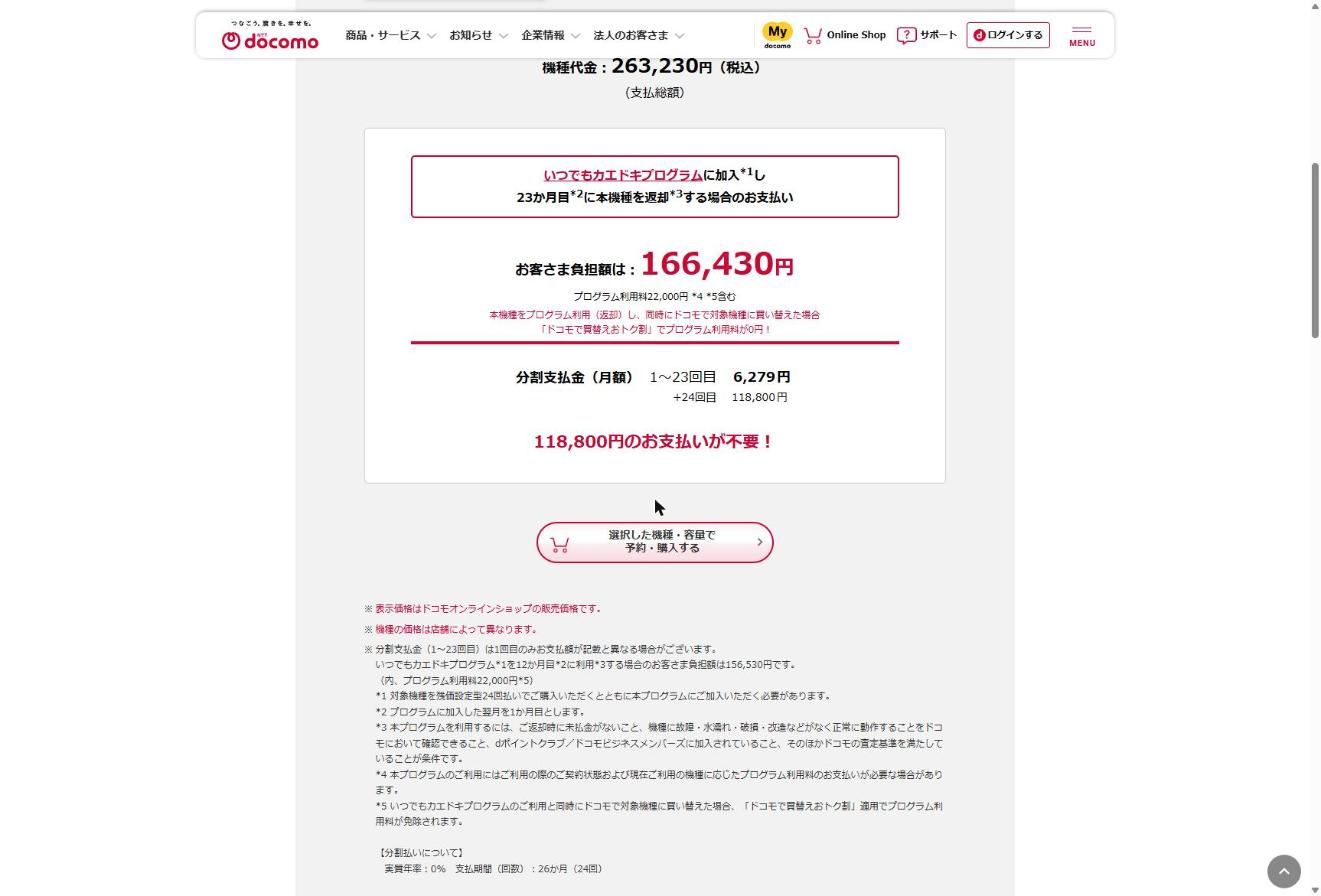
ドコモの機種変更(23か月目返却・買替えおトク割適用)の場合、月々の支払いは6,279円。
23か月分で実質144,430円になる。
ただしこの金額には条件がある。
返却と同時に、次のiPhoneもドコモで買うことが前提だ。
買い替えずに端末だけ返却すると、22,000円のプログラム利用料が上乗せされて166,430円になる。
つまり144,430円という数字自体、ドコモで買い続けることとセットになっている。
返却するだけじゃダメで、次も買うのが条件。なかなか強気な設計だと思う
詳しい内訳はドコモ公式サイトのいつでもカエドキプログラムのページでも確認できる。
Apple一括の実質負担
Apple公式の一括購入は219,800円。
iPhone17(無印)が1年落ちで12万円前後なら、上位モデルのProが2年落ちでも14万円前後というのは、そう無茶な数字じゃない。
2年使ってメルカリで14万円前後で売れたとすると、手数料を引いても12万円は堅い。
実質負担は93,800円、24か月で割ると月3,908円になる。
価格差のまとめ
同じ「2年使う」という条件でも、月あたり2,000円以上の差がつく。
しかもドコモの方は、23か月目という決まったタイミングで返却しないと、この金額にすらならない。
MNPで毎回キャリアを乗り換えるタイプなら、月4,347円まで下がる。
価格差だけで見れば、ここまで縮まる。
ただ、それでも一括買いを勧めたい理由がある。
値上がり相場とリセールバリュー
冒頭のiPhone17(無印)の話に戻る。
Apple公式でPaidyの分割払いを使って購入し、1年が経った。
残債は9万円ほど。
メルカリの相場を見たら、12万円前後で売れそうだった。
差し引き3万円、1年使って手元にプラスが出る計算になる。
実際、iPhone18シリーズは前モデルより値上げされている。
本体価格が上がれば、中古相場も引っ張られて下がりにくくなる。
むしろ上がっているケースも出てきている。
値上げ分がメルカリにまだ反映しきれてない、というのもあるはず
返却プログラムは、返す前提だから端末が資産にならない。
一括買いなら、値上がり局面ではそのまま資産価値になって返ってくる。
買い替えタイミングの自由
キャリアの返却プログラムが得をするのは、決められたタイミングで返却したときだけだ。
新型が出てすぐ乗り換えたくても、23か月目まで待たされる。
逆に、まだ23か月経ってないのに手放したくなっても、途中解約は損になる。
一括買いなら、そのしばりがない。
相場がいいタイミングで売ればいいし、気が済むまで使い倒してもいい。
判断のタイミングを自分で握れる。
故障や紛失のリスクの質も違う。
返却プログラムは、返せる状態を維持できないと満額請求が待っている。
一括所有なら、壊れても自分の資産が減るだけで、キャリアへの追加支払いは発生しない。
MNPを繰り返すタイプの人は、乗り換えの事務手数料やSIMの再設定、番号ポータビリティの手間も毎回抱えることになる。
本体をSIMフリーで持っておけば、回線契約と端末を切り離せる。
お得なキャンペーンだけ身軽に渡り歩けばいい。
スマホは投資という発想
iPhoneの価値が下がる理由は、新型が出るからだけじゃない。
バッテリーが劣化すれば、モバイルバッテリーを持ち歩いたり、充電残量を気にしたりする手間が増える。
この「見えない労力」も、実は価値の一部だと思っている。
リベ大の両学長が、iPhoneを毎年買い替える理由についてYouTubeで語っていた内容に共感した(【自分はタダじゃない】学長がiPhoneを毎年買い替える本当の理由を徹底解説【リベ大公式切り抜き】)。
古いスマホは動作の遅れや充電切れの不安で、1日数分から10分のロスが積み重なる。
最新機種に替えることで、その時間を「お金で買う」という発想だ。
バッテリー残量を気にする余計なストレスがなくなれば、集中力も無駄なことに奪われずに済む。
浮いた時間と集中力を本業や副業に回せば、買い替え費用以上のリターンにもなるという話で、詳しくは動画を見てほしい。
この発想と、一括買いは相性がいい。
返却プログラムの23か月ルールに縛られていたら、「今年の新型が良かったから今すぐ乗り換えたい」という判断がしづらい。
資産として持っておけば、投資判断のタイミングも自分で決められる。
一括がきついときの選択肢
一括で20万円以上払うのはさすがにきつい、という人もいると思う。
その場合は、Apple公式でも分割払いが使える。
選択肢はPaidyだけじゃない。
オリコ・JCB・三井住友・楽天など対象のクレジットカードを持っていれば、最大24回まで金利0%で分割できる。
Paidyは最低3,000円から使えて、iPhoneなら最大36回、24回目に新しいiPhoneへの買い替えオプションもある。
クレジットカードの分割は最低3万円からで、回数の自由度はPaidyよりやや狭い。
自分のカードが対象かどうかは、事前に確認しておいた方がいい。
キャリアの分割との違いは、所有権が自分にあることだ。
返却義務がないので、好きなタイミングで売却できる。
実際、自分もこのPaidy分割でiPhone17を買って、1年で売れば得をする状態になっている。
分割払い自体が悪いわけじゃない。
「返す前提のレンタル」か「持ち続けられる分割」か、その違いを知っておくべきだと思う。
まとめ
2年ごとの買い替えプログラムは、実質レンタルだ。
価格でも、自由度でも、資産価値でも、Apple公式の一括買いに分がある。
一括がきついなら、Apple公式のPaidy分割でいい。
大事なのは、キャリアのプログラムで”借りて”しまわないこと。
次のiPhone18シリーズは一括で買うのが大事。




コメント